Kirchensteuer Rechner
Berechnen Sie Ihre voraussichtliche Kirchensteuer anhand der Lohnsteuer, Einkommensteuer oder Kapitalertragsteuer. Der Rechner berücksichtigt den regionalen Kirchensteuersatz von 8 oder 9 Prozent und kann eine individuelle Kappungsgrenze einbeziehen.
Wie hoch ist meine Kirchensteuer?
Der Rechner wählt anhand des Bundeslands automatisch den allgemeinen Kirchensteuersatz von 8 oder 9 Prozent.
Die Berechnungsjahre sind getrennt hinterlegt und lassen sich bei gesetzlichen Änderungen gezielt aktualisieren.
Das Ergebnis zeigt Jahres- und Monatsbetrag, Bemessungsgrundlage, Steuersatz und eine mögliche Kappung.
Wie wird die Kirchensteuer berechnet?
Die Kirchensteuer ist grundsätzlich keine Steuer auf das Bruttogehalt. Sie wird als prozentualer Zuschlag auf die maßgebliche Lohn- oder Einkommensteuer erhoben. Wer keine Einkommensteuer zahlt, muss daher regelmäßig auch keine einkommensabhängige Kirchensteuer zahlen.
Für eine überschlägige Berechnung wird die festgesetzte Einkommensteuer beziehungsweise die einbehaltene Lohnsteuer mit dem regionalen Kirchensteuersatz multipliziert. In Bayern und Baden-Württemberg sind dies grundsätzlich 8 Prozent. In den übrigen Bundesländern werden grundsätzlich 9 Prozent angesetzt.
- Kirchensteuer = maßgebliche Einkommensteuer × Kirchensteuersatz
- 8 Prozent in Bayern und Baden-Württemberg
- 9 Prozent in den übrigen Bundesländern
- Regionale Sonderregelungen können das Ergebnis verändern
8 oder 9 Prozent Kirchensteuer?
Welcher allgemeine Kirchensteuersatz angewendet wird, hängt vom Bundesland ab.
Bayern und Baden-Württemberg
In diesen beiden Bundesländern beträgt die Kirchensteuer grundsätzlich 8 Prozent der maßgeblichen Lohn-, Einkommen- oder Kapitalertragsteuer.
Alle übrigen Bundesländer
In den anderen 14 Bundesländern beträgt der allgemeine Kirchensteuersatz grundsätzlich 9 Prozent der maßgeblichen Steuer.
Kirchensteuer nach Bundesland
Die Tabelle zeigt den allgemeinen Kirchensteuersatz auf die maßgebliche Lohn- oder Einkommensteuer.
| Bundesland | Allgemeiner Kirchensteuersatz | Beispiel bei 5.000 € Einkommensteuer |
|---|---|---|
| Baden-Württemberg | 8 % | 400 € |
| Bayern | 8 % | 400 € |
| Berlin | 9 % | 450 € |
| Brandenburg | 9 % | 450 € |
| Bremen | 9 % | 450 € |
| Hamburg | 9 % | 450 € |
| Hessen | 9 % | 450 € |
| Mecklenburg-Vorpommern | 9 % | 450 € |
| Niedersachsen | 9 % | 450 € |
| Nordrhein-Westfalen | 9 % | 450 € |
| Rheinland-Pfalz | 9 % | 450 € |
| Saarland | 9 % | 450 € |
| Sachsen | 9 % | 450 € |
| Sachsen-Anhalt | 9 % | 450 € |
| Schleswig-Holstein | 9 % | 450 € |
| Thüringen | 9 % | 450 € |
Beispielrechnungen zur Kirchensteuer
Die Beispiele zeigen die einfache Grundberechnung ohne besondere Kappungs-, Mindest- oder Kirchgeldregelungen.
6.000 € Einkommensteuer in Hessen
6.000 € × 9 Prozent allgemeiner Kirchensteuersatz.
540 € pro Jahr6.000 € Einkommensteuer in Bayern
6.000 € × 8 Prozent allgemeiner Kirchensteuersatz.
480 € pro Jahr500 € monatliche Lohnsteuer
Bei einem Kirchensteuersatz von 9 Prozent ergeben sich monatlich 45 Euro.
540 € pro Jahr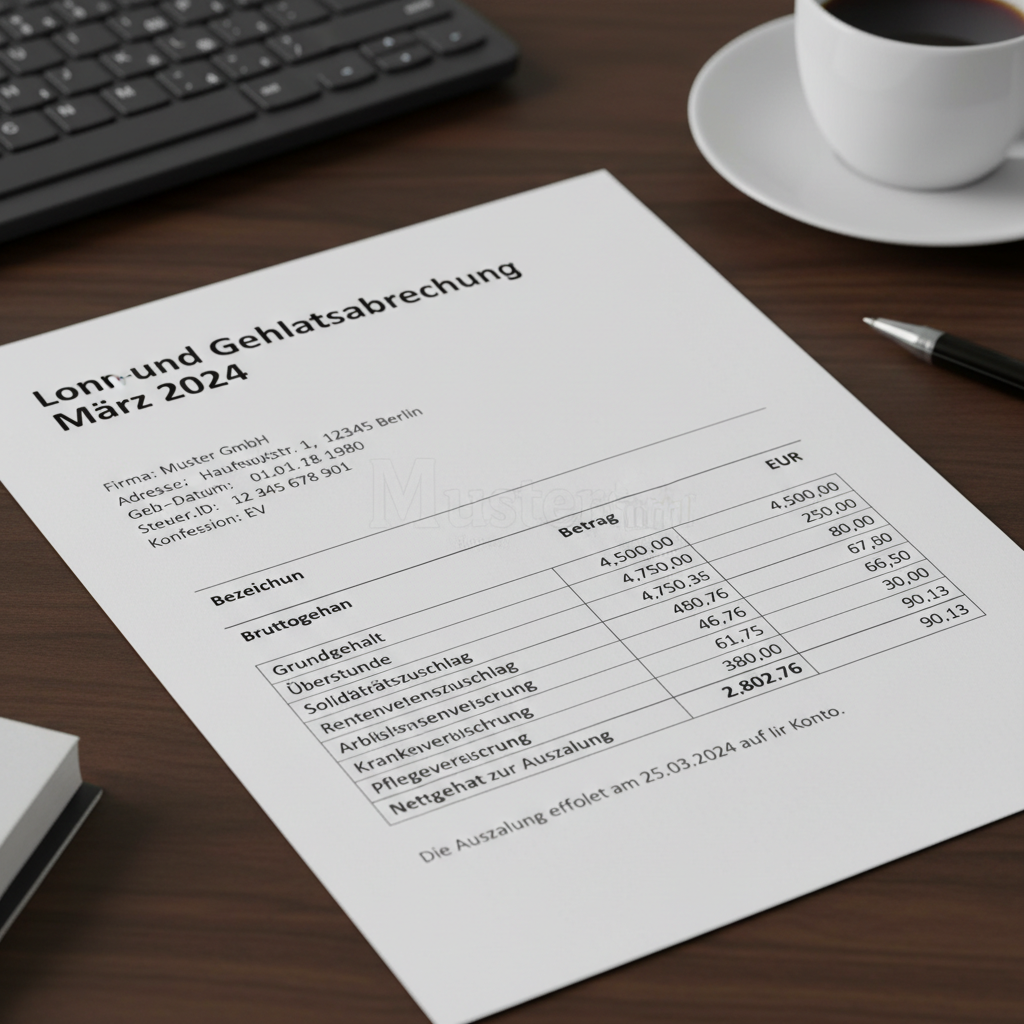
Kirchensteuer auf der Gehaltsabrechnung
Bei Arbeitnehmerinnen und Arbeitnehmern wird die Kirchenlohnsteuer normalerweise direkt zusammen mit der Lohnsteuer vom Arbeitgeber einbehalten. Auf der Gehaltsabrechnung erscheint sie als eigener Abzug.
Die monatliche Kirchensteuer kann schwanken, wenn sich die Lohnsteuer durch Bonuszahlungen, Einmalzahlungen, Steuerklassenwechsel oder andere lohnsteuerliche Faktoren verändert. Für eine Jahresbetrachtung sollten deshalb möglichst die Jahreslohnsteuerbescheinigung oder der Einkommensteuerbescheid verwendet werden.
- Grundlage ist grundsätzlich die errechnete Lohnsteuer
- Der Arbeitgeber führt die Kirchenlohnsteuer an das Finanzamt ab
- Einmalzahlungen können den Monatsbetrag erhöhen
- Der endgültige Jahresbetrag kann sich durch die Steuererklärung ändern
Kirchensteuer auf Kapitalerträge
Auch bei steuerpflichtigen Kapitalerträgen kann Kirchensteuer anfallen. Banken und andere zum Steuerabzug verpflichtete Stellen berücksichtigen die Kirchensteuer grundsätzlich bereits beim Kapitalertragsteuerabzug.
Die Kirchensteuer wird dabei nicht einfach zusätzlich auf die unveränderte Kapitalertragsteuer von 25 Prozent aufgeschlagen. Weil sie steuerlich bereits im Abzugsverfahren berücksichtigt wird, fällt der effektive Kapitalertragsteuersatz geringfügig niedriger aus.
Der Kapitalertragsmodus des Rechners verwendet für eine vereinfachte Modellrechnung die gesetzliche Wechselwirkung zwischen Kapitalertragsteuer und Kirchensteuer. Sparer-Pauschbetrag, Verlustverrechnung, Teilfreistellungen, ausländische Quellensteuern und die Günstigerprüfung müssen zuvor beziehungsweise separat berücksichtigt werden.
Kappung, Mindestkirchensteuer und Kirchgeld
Neben der allgemeinen Prozentrechnung können regionale und persönliche Besonderheiten relevant werden.
Kappung der Kirchensteuer
Bei hohen Einkommen kann die Kirchensteuer auf einen bestimmten Prozentsatz des zu versteuernden Einkommens begrenzt werden. Satz und Verfahren unterscheiden sich regional.
Regional prüfenMindestkirchensteuer
In einzelnen Konstellationen kann ein Mindestbetrag vorgesehen sein. Diese Regelungen hängen von Bundesland, Religionsgemeinschaft und Steuerjahr ab.
Nicht überall gleichBesonderes Kirchgeld
Bei glaubensverschiedenen Ehen kann unter bestimmten Voraussetzungen besonderes Kirchgeld anfallen, obwohl das Kirchenmitglied nur geringe eigene Einkünfte erzielt.
EinzelfallabhängigIst Kirchensteuer steuerlich absetzbar?
Gezahlte Kirchensteuer kann grundsätzlich als Sonderausgabe in der Einkommensteuererklärung berücksichtigt werden. Für Kirchensteuer auf Kapitalerträge gelten besondere Regeln.
Kirchensteuer als Sonderausgabe
Die im Kalenderjahr tatsächlich gezahlte Kirchensteuer kann grundsätzlich in der Steuererklärung als Sonderausgabe angegeben werden. Erstattete Kirchensteuer wird dabei regelmäßig gegengerechnet.
Der Sonderausgabenabzug kann die steuerliche Belastung reduzieren. Die tatsächliche Entlastung entspricht jedoch nicht automatisch dem gesamten Kirchensteuerbetrag, sondern hängt unter anderem vom persönlichen Grenzsteuersatz und der individuellen Veranlagung ab.
Der Rechner zeigt deshalb den nominalen Kirchensteuerbetrag und keine individuelle Nettoentlastung nach Berücksichtigung des Sonderausgabenabzugs.
Quellen und Aktualitätsstand
Der Rechner orientiert sich an § 51a EStG, den Regelungen zur Kapitalertragsteuer sowie den veröffentlichten allgemeinen Kirchensteuerhebesätzen. Rechnerstand: Juli 2026. Regionale Kirchensteuergesetze, Kirchensteuerbeschlüsse und individuelle Besonderheiten können abweichen.